Los avales ICO apuestan por un mecanismo que agiliza el acceso al crédito
Ayudas
La convocatoria considera afectadas por la crisis las operaciones de financiación formalizadas desde el 30 de julio
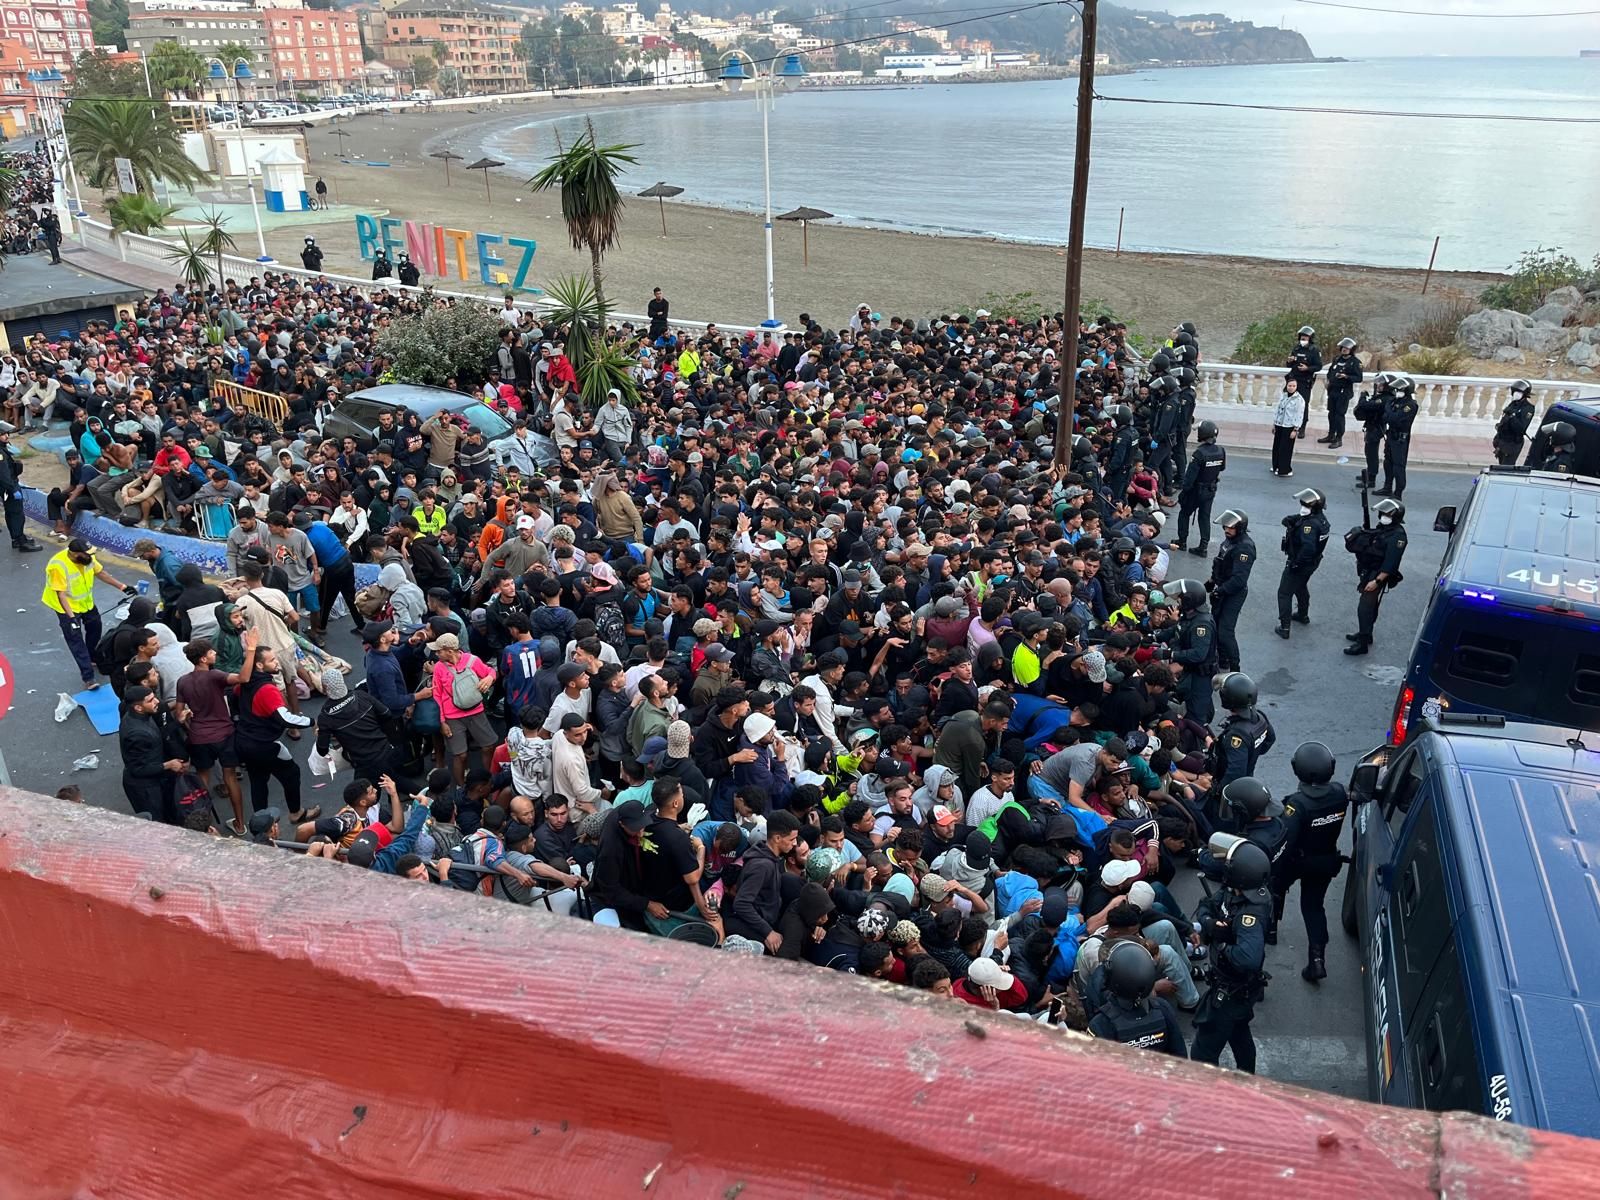
El Consejo de Ministros daba su visto bueno el pasado 15 de septiembre a la resolución por la que se regula la línea de avales aprobada por el Gobierno central para brindar apoyo a las empresas ceutíes. Esta medida se integra entre las contempladas por el Real Decreto-ley 22/2026 para favorecer el sostenimiento de la economía local, golpeada por los sucesos del 30 y 31 de julio y sus consecuencias.
Con esta línea de avales, gestionada por el Instituto de Crédito Oficial (ICO), el Gobierno central pretende habilitar un instrumento de garantía pública que permita movilizar financiación privada con agilidad. Los beneficiarios serán empresas y trabajadores autónomos.
Las peculiaridades que concurren en la crisis desatada en Ceuta a consecuencia de la entrada irregular de miles de personas en la ciudad se dejan evidenciar en una de las que, probablemente, es la característica más distintiva de las condiciones establecidas para acceder a estos créditos. El apartado 2.2. de la resolución que regula la línea de créditos ofrece una interpretación amplia del concepto de afectado por la crisis. Según ha establecido el Gobierno central, no podrán acogerse a la modalidad de liquidez y capital circulante las renovaciones de financiación que no guarden relación con los sucesos acaecidos el 30 de julio y en las siguientes jornadas. Al presumir que esa relación se considera probada para las operaciones de financiación formalizadas desde esa fecha, la regulación parece apostar por un mecanismo que prima la rapidez de acceso al crédito frente a una comprobación individualizada del impacto sufrido por cada negocio.
De este modo, la Administración se ha inclinado por una fórmula que evita la complejidad derivada de una regulación obligada a precisar caso por caso qué empresas son las que sufrieron un perjuicio atribuible a los sucesos de julio y en qué cuantía. El sistema opta, así, en determinados supuestos, por utilizar criterios objetivos —como la actividad en Ceuta y, para determinadas renovaciones, la fecha de formalización— para identificar a los potenciales afectados.
La presunción temporal permite, al menos en principio, evitar que cada empresa tenga que reconstruir y acreditar individualmente la relación causal entre la crisis y su necesidad de financiación.
Eso no significa, sin embargo, que cualquier empresa de Ceuta pueda obtener automáticamente un aval. La entidad financiera sigue teniendo que aprobar la operación conforme a sus procedimientos internos y políticas de riesgo, y el solicitante debe cumplir una larga relación de requisitos de elegibilidad.
Las condiciones
La resolución establece que podrán beneficiarse de los avales las empresas y personas trabajadoras autónomas que desarrollen su actividad en Ceuta. Y concreta que esa vinculación territorial se tiene por existente cuando el solicitante disponga de domicilio social o de un centro de trabajo, establecimiento mercantil, industrial o de servicios en la ciudad. La acreditación se realiza, con carácter general, mediante certificación de la Agencia Tributaria sobre el domicilio social o el alta censal. Para actividades profesionales, digitales o sin establecimiento determinado se admite documentación adicional, como contratos, facturas o títulos de uso de locales.
La propia resolución utiliza además un concepto amplio de empresa. Incluye cualquier entidad que ejerza una actividad económica, independientemente de su forma jurídica, y menciona expresamente las actividades artesanales, las realizadas a título individual o familiar, las sociedades de personas y las asociaciones que desarrollen regularmente una actividad económica. Quedan fuera las empresas pertenecientes directamente al sector financiero y al sector asegurador, con algunas excepciones expresamente señaladas para determinadas actividades de evaluación de riesgos y corredores de seguros.
La regulación no establece que el beneficiario tenga que demostrar, con carácter general, una caída concreta de facturación, un porcentaje determinado de pérdidas o un daño económico individualizado para poder entrar en la línea.
Los 50 millones de euros se distribuyen a través de dos modalidades: una destinada a liquidez y capital circulante y otra dirigida a inversiones. Los fondos se asignarán en función de la demanda de las entidades financieras elegibles y por orden de petición de los importes no comprometidos.
En la modalidad de liquidez, el importe nominal del préstamo no puede superar los 2,8125 millones de euros, el plazo máximo es de cinco años y las operaciones se someten al régimen de ayudas de minimis. En la modalidad de inversión, el límite máximo de financiación asciende a 12,5 millones de euros por empresa, aunque queda condicionado por la finalidad de la inversión, su duración y las reglas europeas sobre ayudas de Estado.
El aval cubre el 80% del principal en el caso de las pymes y el 70% en las grandes empresas. No cubre intereses, comisiones ni gastos de reclamación. Además, en atención a las circunstancias de fuerza mayor que justifican la línea, los avales del ICO no serán remunerados.
La resolución también impone obligaciones a las entidades financieras. No podrán condicionar la concesión del préstamo avalado a la contratación de otros productos y deberán comunicar al ICO las operaciones formalizadas. El coste de la financiación deberá mantenerse en línea con los costes aplicados antes del inicio de los acontecimientos del 30 y 31 de julio, teniendo en cuenta la garantía pública.