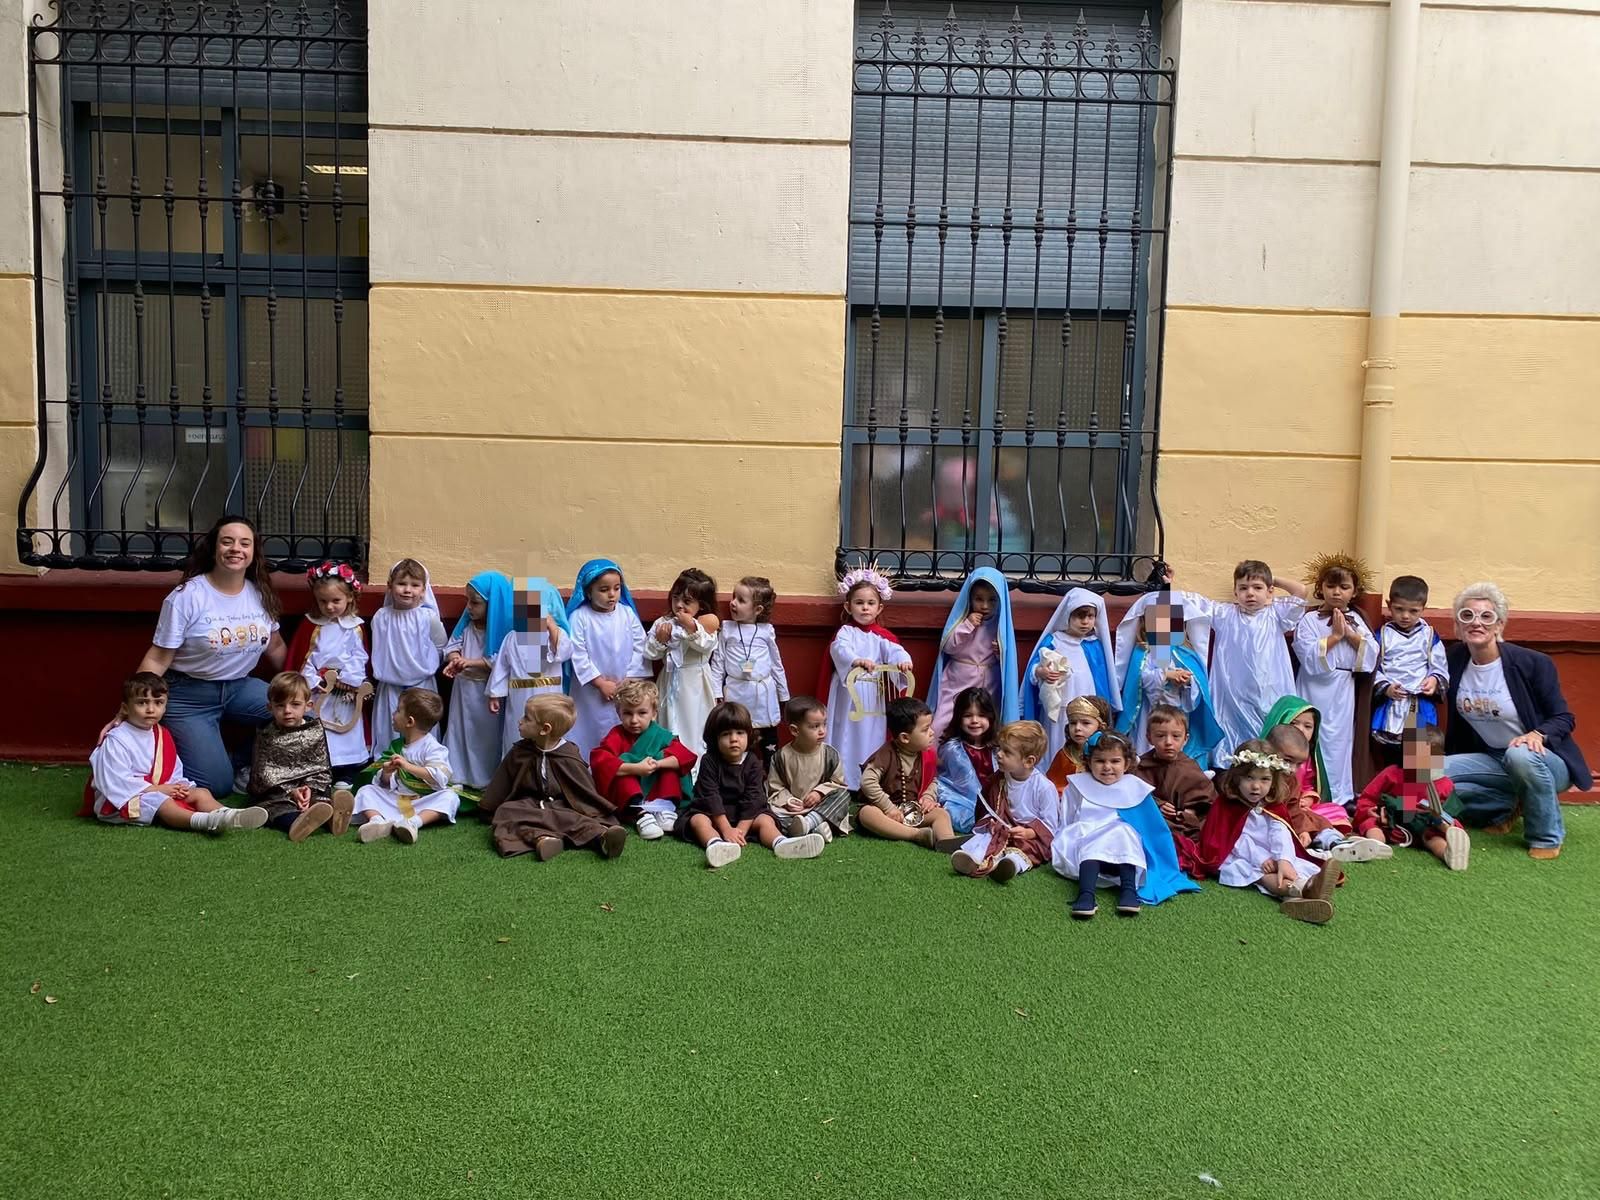
DÍA DE TODOS LOS SANTOS
El Colegio San Agustín cambia los disfraces de Halloween por una fiesta llena de santos y vida
ASISTENCIA JURÍDICA
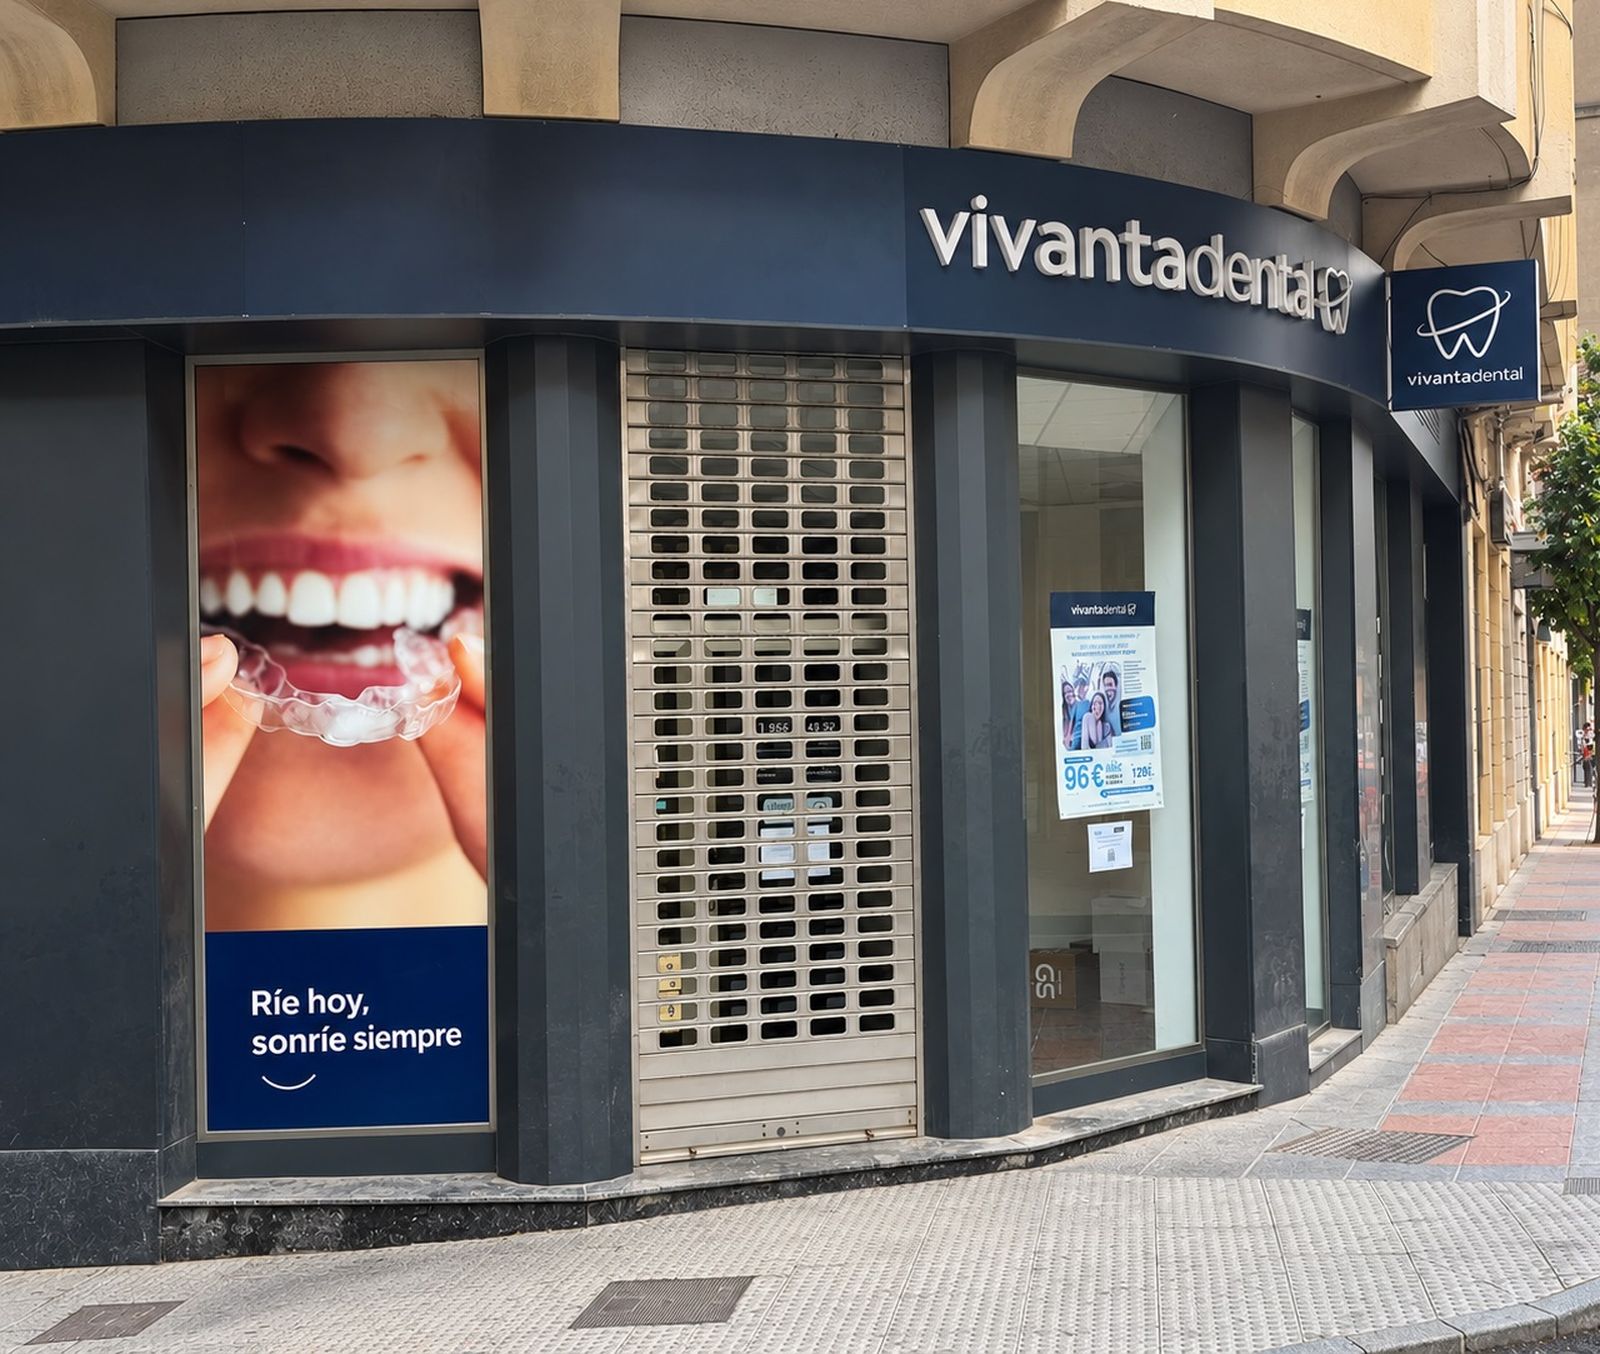
Ceuta/ El cese repentino de la actividad en las dos clínicas que la cadena odontológica Vivanta operaba en Ceuta, ubicadas en la calle Real y en la avenida del Ejército Español, ha generado una profunda inquietud e indignación en la ciudad. Se calcula que el cierre ha dejado a cerca de 800 ceutíes con sus tratamientos dentales interrumpidos a mitad de proceso.
Más allá del grave perjuicio para la salud bucodental, la inmensa mayoría de las familias afectadas continúa recibiendo mensualmente los recibos de préstamos de entre 4.000 y 15.000 euros, contratados para financiar intervenciones que ya no se van a ejecutar.
Ante esta situación, Clemente Cerdeira Abogados, con sede en la calle Cervantes, número 8, de Ceuta, recuerda que la entrada de la empresa matriz en un procedimiento concursal con un pasivo millonario no significa que el dinero de los pacientes se haya perdido definitivamente. El despacho explica que existen mecanismos legales de protección frente a las entidades financieras que concedieron los créditos para los tratamientos.
Desde el bufete trasladan un mensaje de tranquilidad y rigurosidad jurídica: la defensa del patrimonio de las familias no pasa por resignarse a litigar contra una clínica insolvente en sede concursal, sino por activar las vías de reclamación previstas frente a la entidad que financió el servicio.
«La ley protege al paciente frente a la entidad bancaria»
La clave jurídica se encuentra en la naturaleza del contrato de financiación suscrito en la clínica. Según explica el despacho, cuando un paciente firma el pago aplazado de su intervención a través de entidades como Cetelem, Sabadell Consumer Finance, CaixaBank, Santander, Pepper Money o Cofidis, entre otras, no se encuentra ante un préstamo personal ordinario e independiente, sino ante una figura legalmente protegida.
«Cuando la financiación se gestiona en el propio establecimiento de salud como un todo integrado para un fin específico, estamos ante un préstamo vinculado, regulado expresamente en el artículo 29 de la Ley 16/2011, de 24 de junio, de Contratos de Crédito al Consumo», explican desde Clemente Cerdeira Abogados.
El bufete señala que, en este tipo de operaciones, la eficacia del contrato de prestación de servicios y la del contrato de financiación están estrechamente unidas por imperativo legal. Por ello, el incumplimiento grave de la clínica se traslada directamente al contrato de crédito destinado a financiar el tratamiento.
Los letrados del despacho ceutí, que acumulan una contrastada trayectoria de resoluciones favorables en casos similares, destacan las consecuencias de este marco regulatorio:
«Si la clínica cierra e incumple la realización o finalización del tratamiento, la entidad financiera responde legalmente en el marco de la relación contractual vinculada. Está obligada a paralizar de inmediato el cobro de las cuotas pendientes, cancelar la carga financiera del tratamiento no realizado y restituir al consumidor las cantidades cobradas de más por servicios no ejecutados, además de afrontar la eventual indemnización por los perjuicios acreditados».
En este sentido, el despacho recuerda que la jurisprudencia de los tribunales aclara que el alcance restitutorio del banco comprende la devolución del importe de las cuotas abonadas que excedan del valor económico del tratamiento efectivamente recibido y aprovechado de forma útil por el paciente.
El despacho advierte de los riesgos de devolver los recibos sin una reclamación previa
Clemente Cerdeira Abogados hace especial hincapié en la importancia de actuar correctamente desde el primer momento. Ante la indignación provocada por el cierre, algunos afectados pueden optar por ordenar a su banco la devolución unilateral de los recibos mensuales del préstamo.
Los profesionales del bufete advierten de que esta actuación constituye un grave error operativo. Si el usuario deja de pagar sin formalizar previamente la oposición legal adecuada, la entidad prestamista puede considerar la deuda impagada, con el consiguiente riesgo de inclusión del paciente en ficheros de solvencia patrimonial como ASNEF.
Para evitar inclusiones indebidas en listas de morosidad o tener que afrontar complejas reclamaciones por intromisión en el derecho al honor, el despacho considera imprescindible articular un requerimiento previo, fehaciente y formal, dirigido al departamento de atención al cliente de la financiera.
En esa notificación se debe invocar formalmente la excepción de contrato no cumplido y la ineficacia del crédito conforme al artículo 29 de la Ley 16/2011, solicitando la paralización cautelar del cobro.
Atención personalizada y presencial en Ceuta
Con el objetivo de ofrecer una respuesta cercana, rápida y estructurada a los cerca de 800 perjudicados en la ciudad, Clemente Cerdeira Abogados ha habilitado un canal extraordinario de atención presencial en sus oficinas.
A través de este servicio, el despacho realiza un estudio pormenorizado de la documentación contractual de cada afectado, incluido el presupuesto de la clínica, la pericial o el estado de ejecución del tratamiento odontológico y el contrato de financiación. El objetivo es requerir de inmediato a las entidades bancarias la suspensión del cobro y el reembolso del saldo a favor del consumidor.
Los afectados por el cierre de las clínicas Vivanta en Ceuta pueden concertar una cita previa para la evaluación personalizada de su expediente a través de las siguientes vías:
Clemente Cerdeira Abogados
Dirección: calle Cervantes, número 8, Ceuta.
Atención telefónica: 639325064 // 856091100, de 09:00 a 21:00 horas.
Correo electrónico: afectadosvivanta@cerdeira.org, disponible las 24 horas.
También te puede interesar
DÍA DE TODOS LOS SANTOS
El Colegio San Agustín cambia los disfraces de Halloween por una fiesta llena de santos y vida
Lo último